Sous-évaluation importante des biens : pas d’application automatique de la pénalité fiscale de 40% (Cass Com ,8 juillet 2026 n°25-17.275)
Le contribuable qui sous évalue ses déclarations d’actif s’expose à un redressement assorti d’intérêts de retard et d’une pénalité de 10%. L’administration dispose aussi dans son arsenal d’un texte, l’article 1729 a du CGI, qui lui permet d’infliger une pénalité de 40% et elle en fait usage quand les écarts d’évaluation sont significatifs.
Par un arrêt rendu au début de cet été, la Cour de cassation encadre cette pratique. Elle casse un arrêt de la Cour d’appel de Paris qui avait validé l’application de la pénalité de 40% à une déclaration de succession. Les héritiers avaient été audacieux. Ils avaient sous-estimé leur appartement et un studio de plus de 35%, les chambres de service de plus de 41%. Pour valider la pénalité de 40%, les magistrats avaient relevé que ce marché était « bien connu », que la hausse des prix avait été « notoire « et qu’elle « ne pouvait avoir échappé à la contribuable »
Ces motifs sont « impropres à caractériser l’intention d’éluder l’impôt par la fourniture d’éléments inexacts servant à la détermination de son assiette »
Partager sur :
Me suivre :
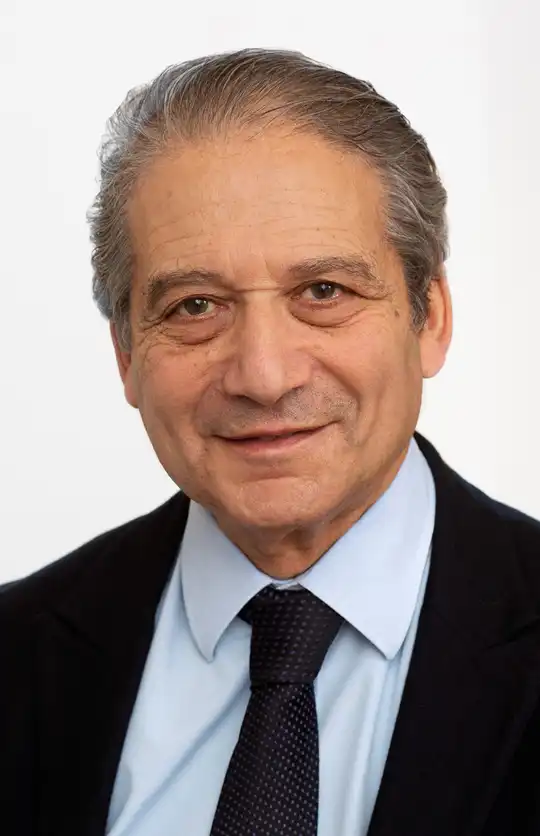
Parcours
Nicolas Philippe, avocat au Barreau de Paris, est titulaire d’un Diplôme de l’IEP Paris,(section Service Public), d’une maitrise de Droit Public (Paris X) et d’un DEA d’histoire contemporaine.
Voir le parcours en détail
Après deux ans chez Me Lyon Caen, avocat aux Conseils, il est recruté par le Cabinet Rambaud Martel et en devient l’un des associés en 1987.
Il crée ensuite son propre cabinet d’avocats puis fonde la société de gestion Chevrillon Philippe (en 1992). Il y gère toutes les problématiques patrimoniales relatives à la gestion de fortune. Il conçoit et met en oeuvre plusieurs opérations de LBO, dont en particulier la restructuration de l’imprimerie de livres en France, portée par CPI dont il est le président (jusqu’en 1999).
Il assure le redressement de plusieurs maisons d’édition et fonde la sienne propre (jusqu’en 2004).
En 2018, Nicolas Philippe s’est réinscrit au barreau et a rejoint en tant qu’associé le cabinet Bornhauser, spécialisé en droit fiscal
Depuis 2022 , il a souhaité élargir le domaine de ses activités à d’autres catégories du Droit, d’abord au sein du cabinet WAN puis de son propre cabinet.
Il est l’auteur d’un ouvrage sur la fiscalité du patrimoine et des revenus paru en 2019 (Editions Humensis). Une 2° édition, augmentée et actualisée est parue en 2022. Une 3° édition est en cours de rédaction.